
زمانش رسیده میباشد که به کار گیری از گوگل کروم (Google Chrome) را متوقف کنیم؟ شاید پاسخ این سؤال تا بازه زمانیها پیش با قاطعیت «نه» بود؛ البته امروزه در وضعیتی قرار گرفتهایم که برای کنارگذاشتن مرورگر کروم آمادگی بدون نقص داریم. این مرورگر فضای درخورتوجهی از قطعاتی نظیر یادی حافظه موقت را اشغال مینماید و همین قضیه عظیمترین ضعف آن بهاکانت میاید. مایکروسافت مدتی پیش با تکثیر بهروزرسانی مه ۲۰۲۰ ویندوز ۱۰ به راهکاری دست یافته بود که کروم با استعمال از آن، فضای کمتری از حافظه موقت را اشغال میکرد
این راهکار مایکروسافت یوزرها متعددی را امیدوار کرده بود تا اینکه گوگل در اطلاعیهای قانونی از غیرفعالسازی امکان ذکر شده خبر اعطا کرد. مایکروسافت مرورگری بهاسم اج دارااست که برپایهی موتور کرومیوم گسترش داده شدهاست؛ یعنی به عبارتی موتور به کارگیریگردیده برای مرورگر کروم. ردموندیها مدتی پیش بهروزرسانی جدیدی برای ویندوز ۱۰ دردسترس قرار دادند که به استعمال از قابلیتی با اسم Segment Heap برای اج روی می آورد. این امکان سبب میشود فضایی که مرورگر اجِ مبتنیبر کرومیوم از خاطری حافظه موقت اشغال مینماید، ۲۷ درصد کاهش پیدا نماید. این شیوه بهحدی مؤثر بود که گوگل نیز آن را در کروم اجرا کرد.
باایناکنون، چندی نگذشته بود که یک کدام از مهندسان اینتل متوجه اتفاقی اصلی شد. گستردهترین نقص گوگل کروم اشغال بیشازحد فضای یادی رایانه میباشد براساس گفتههای مهندس اینتل، راه اندازی Segment Heap سبب بروز اثر منفی در دیگر قطعات رایانه و ظریفخیس، پردازندهی مرکزی میگردد. طبق استدلال ها، امتیاز پردازندهی مرکزی رایانه در بنچمارک Speedometer 2.0 هنگام فعالبودن Segment Heap در گوگل کروم، ۱۰ درصد کاهش پیدا کرده بود. بهعلاوه، فعالبودن این قابلیت و امکان سبب ساز ارتقا ۱۳ درصدی فضای اشغالگردیدهی CPU و مصرف انرژی میگردد. با اتکا بر همین عوارض، گوگل درنهایت امکان Segment Heap را از ورژنی ۸۵ کروم بهآنگاه غیرفعال مینماید. این تصمیم گوگل موجی از نقدها را درپی داشته میباشد. مرورگرهای اینترنتِ دیگر همواره بهاستدلال داشتن سرعت کمتر و همت ضعیفخیس و تمرکز کمتر روی مباحث اطراف سری و امنیت، پشترمز کروم مکان گرفتهاند و مرورگر گوگل بسیار براقخیس ظواهر شدهاست.
تعامل مطلوب با مشتریان و جلب رضایت آنان گرفتاریی هر سازمانی میباشد. قرار به دست آوردن «مدیر رابطه با مشتریان » تحت عنوان پرکاربردترین و شایع ترین راهکار مدیریتی، در مطالعه دو هر ساله Bain & Company ، در سال ۲۰۱۴، اهمیت این قضیه را در کسب و مراقبت مزیت رقابتی سازمان ها نشان میدهد[۱].
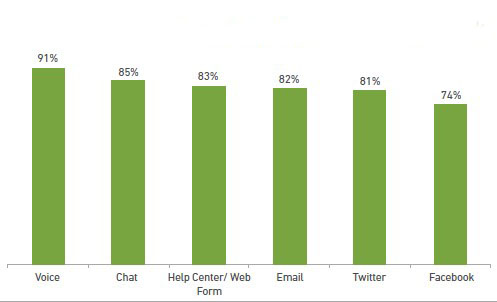
طریق تعامل و رابطه با مشتریان، در سالهای اخیر، ذیل تأثیر بسط روزافزون فناوریهای اطلاعاتی بهشکلی بنیادین متحول شدهاست. سرویس ها بعد از فروش و پشتیبانی نیز از این تغییرات بیمنفعت نبودهاند. شبکههای ارائه سرویس ها به مشتریان که در قبل محدود به ارتباطات حضوری و تلفن بودند، امروزه به صورت آنلاین در بستر وب، کانالهای اجتماعی و گوشی درآمده میباشد. در حال حاضر به رنج میاقتدار متصور شد که تعامل با مشتریان محدود به یک شبکه باشد. (تصویر شماره ۱)
بدین ترتیب، کمپانیهای ارائهدهنده سرویس ها نیز استراتژیهای رابطه با مشتریان خویش را بر پایه ی تعدد شبکه پباده سازی کردهاند. این تغییر و تحول راه و روش مزایای زیادی برای مشتریان به همدم داشته میباشد:
سرعت بخشیدن به یافتن داده ها ما یحتاج
عدم انتظار برای برقراری رابطه و پاسخگویی متخصص پشتیبانی
کاهش هزینههای متقابل ارتباطی برای مشتریان و کمپانیهای ارائه دهنده سرویس ها
در دست داشتن داده ها سوای محدودیت هنگامی و مکانی
در دست داشتن تاریخچه ارتباطی با کمپانی ارائه دهنده سرویس ها
توانمندسازی کارمندان مشتریان
فردیسازی محتوا و داده ها برای مشتریان
با دیجیتالی اصول حسابداری خیس شدن معاشهای فردی و کاری، آیا کسبوکارها به جرائم سایبری دقت کافی نشان میدهند؟بهدنبال مورد ها مختلف نقض ضوابط اینترنتی و تهاجم ها سایبری در سالهای اخیر، این جرائم امروزه به امری رایج تبدیل گردیدهاند. اثرات یک حمله اینترنتی هم از دید مالی و هم از لحاظ رمانتیک برای دولتها، کسبوکارها و مصرفکنندگان به یک اندازه هزینه ساخت و ساز مینماید.
در حالی که بخش اعظمی از کشورها اکنون شرایطی برای رویارویی با جرائم سایبری تدوین کردهاند، ولی هنوز موانعی برای رویا رویی با این تهدید جهانی وجود دارااست.
جرائم سایبری اقداماتی بالاتر از دسترسی ضوابط ملی به آن ها در سرزمین غرض انجام میدهند و کشورها مجبورند برای جلب همیاری سایر افراد در تقابل با این خطر تهدیدکننده تجارت در بینالملل به کنوانسیون جرائم سایبری دارای اسم و رسم به «کنوانسیون بوداپست» (کنوانسیون فی مابینالمللی جرائم اینترنتی که قانون ها ملی را سازگار کرده و همیاری کشورها در این مورد را بهبود میبخشد) دارای مسئولیت بمانند.
هجوم ها اخیر بدافزارهای مشهور گیم اور زئوس (Game Over Zeus) و کریپتولاکر (Cryptolocker)، با اعتنا به مبادرت هماهنگ اجرای ضابطه و مؤسسات تکنولوژی در ایالات متحده و اروپا مانند FBI و تاکسی جرائم ملی بریتانیا که با همتایان خویش در روسیه و اوکراین همیاری کردند، برهه بسیار مهمی در نزاع با جرائم سایبری به حساب می آید.
گیم اور زئوس بیشتراز یک میلیون کامپیوتر در سراسر جهان را کثیف کرده و بیشتراز ۱۰۰ میلیون دلار ضرروزیان مالی واردکردهمیباشد.
بودجه اثبات چه میباشد؟
بودجه اثبات Fixed assets به املاک، امکانات و دستگاه ها و هر بودجه نرم افزار حسابداری شرکتی قابل لمسی میگویند که یک واحد اقتصادی از آن شامل است و میتواند از آن تحت عنوان راهی برای کسب درآمد به کارگیری نماید. حتی خودرو نیز درین دسته قرار میگیرد.
بودجه های اثبات در واقع میزان دارایی هایی می باشند که نمی تواند آنان را در زمان 1سال مصرف کرد. این میزان دارایی ها در ترازنامه ها با عناوینی همانند املاک، امکانات، ماشین آلات و غیره تثبیت و ضبط میگردند. اسم دیگر بودجه های اثبات بودجه های سرمایه ای نیز میباشد. این بودجه ها به نوعی سرمایه یک کمپانی محسوب میگردند.
اهمیت بودجه های اثبات در یک کسب و عمل
بودجه های اثبات در یک کسب و فعالیت از اهمیت بسیار متعددی برخوردارند چراکه به ارائه گزارش های مالی توان بیشتری میدهند. سرمایه گذارها معمولا گزارشات مرتبط با میزان دارایی های اثبات را تحت عنوان تندرست کسب و عمل در لحاظ میگیرند و این قضیه در تصمیم تصمیم گیرندگان نقش مهمی داراست. مثلا اگر که قرار باشد وامی به یک کسب و عمل وابستگی بگیرد مسلما میزان دارایی های اثبات آن کسب و عمل آیتم تحلیل قرار خواهد گرفت.
حسابداران بهانگیزه ترازو اهمیت و ضرورتی که در یک کسبوکار دارا هستند بایستی بتوانند به غیر ازبهجز وظایف حود مسلط باشند. بهطور کلی وظایف حسابداران مشتمل بر ۴ قسمت میباشد:
اشکال وظایف حسابداران
وظایف معمولی
در برگیرنده مهارتهای دفترداری ابتدایی و نرم افزار حسابداری هزینه میباشد. تثبیت درآمدها و هزینههای کمپانی و در اختیار گرفتن اکانت منفعت و خسارت، حسابداری حقوق و شیوه احتساب حقوق و دستمزد کارکنان از این مورد ها میباشند.
وظایف تکنیکی
دربرگیرنده میزان داراییبندی و حسابداری رئیس میباشد. مثل فرایند شناسایی، اندازهگیری، جمع آوری، سنجش، ارزیابی، تعبیروتفسیر و ارائه آن تیم از داده ها مالی و بقیه داده ها مقداری و عملکردی، شعور ارتباط ها محلی و معلولی و یا این که تشخیص عملهایی که قیمتافزوده ساختوساز نمیکنند یا این که کارآیی ندارند.
وظایف ماهرانه
وظایف حسابرسی، تصمیمگیری و گزارشگری را مشتمل بر میشود که نیازمند داشتن شعور عمیق و توان بالای تجزیه و چک ترازنامهها و گزارشهای بهره و ضرر و زیان و گردش وجوه عیب گیری میباشد. گردآوری و بررسی آمار و ارقام به مراد در اختیار گرفتن هرچه بیشتر عملیات حسابداران و اطمینان از صدق گزارشهای ارائه گردیده به وسیله گروه حسابداری و محاسبه سیستمهای گزارش مالی کمپانی به خواسته اطمینان رسانه تعاملی چیست؟ از درستی کوشش آنها از این دسته وظایف می باشند.
این دو سوال، مبنای نوشتهی علمیی پیشِ رو برای تدوین الگوهای موءثر بر تجارت مالی میباشند. دراین نوشتهعلمی نظرها متخصصان ناحیهی مالی، حسابداری و تولیدکنندگان برنامه حسابداری را که کلیه از صاحب و مالکنظران میباشند، چک میکنیم.
در حدود 500 سازمان در منطقهی سرویس ها مالی، حسابرسی و ساختوساز قابل انعطاف افزار حسابداری که از 2 تا 500 نیروی کار داشتند در نظرسنجی کمپانی کردند تا الگوهای مهم که کسب و کارشان را پایین تاثیر قرار می دهد، شناسایی نمایند.
بهطور معمول، مجالهای فراوانی برای کمپانیهای سازندهی قابل انعطاف افزار حسابداری و مالی، سرویس ها مالی و حسابرسی وجود داراست تا بتوانند درآمد و بهره بیشتری نسبت به گذشته کسب نمایند؛ ولی نکتهی کلیدی این میباشد که صاحبان این کسب و امور می بایست زمانها را بشناسند و روشی به کارگیری از آنهارا فرا بگیرند. حیث اساتید و اشخاص زبده و کارشناس درین حوزه در کنار زمانهایی که به آنها اشاره میگردد، کلیه مدرکی بر اهمیت آنالیز مسیر آیندهی کسب و فعالیت و حسابداری میباشد.
پژوهش ها آرم میدهد کسب و امور و سازمانهای چیره در حیطهی مالی و حسابداری تنها بر موضوعات تخصصی حیطهی خویش تمرکز ندارند. موردی که بیشخیس سازمانهای چیره بر راز آن رخداد لحاظ داشتند، اهمیت تکنولوژی و چگونگی سودگیری از مجالهایی میباشد که به واسطهی آن برای سازمانها خلق و خوی می گردد.
داشتن یک فرآیند و نقشه فروش سازمان یافته کلید پایداری برای یک بیزنس کوچک میباشد. سیستم خرید سازمان یافته، فرآیندی میباشد که توسط توصیه شما به مشتری منتج به خرید گردد. به مراد تحقق میزان دارایی ماهانه و هر ساله، شما مستلزم ساختاری یک پارچه و سازمان یافته از فروش می باشید تا اهدافتان را به خروجی تبدیل نمائید. سیستم و نظامی تکرارپذیر، با استراتژی معین و دارنده شاخصهای آنالیز که میتواند نمایی و حالت فعلی و تصویری از آینده به شما ارائه دهد. در پی به چگونگی پباده سازی و تشکیل داد روند فروش کسب و شغل های کوچک اشاره می کنیم.
یک استراتژی فروش داشته باشید
استراتژی فروش و بازاریابی توضیح و تفسیری از هدف ها شما میباشد به نحوی که، مسیر ترغیب مشتری تا تبدیل آن به مشتری بالفعل رسم میگردد. همینطور شما می بایست بدانید که طی سال چقدر میخواهید درآمد کسب نمائید و آن را به فصول و ماهها تقسیم نمائید و مبتنی بر زمان میزان دارایی معلوم داشته باشید. این نقشه می بایست نماد دهد به چه طریقی و با چه پیغامی میبایست مشتری را جذب فرمایید. درین مرحله خیلی سرگرم وظایف افراد نشوید.
مدارک مایحتاج در حسابرسی و حسابداری
سندها و مدارک دارای اعتبار که بوسیله حسابرسان غیر وابسته گردآوری می گردند، طبقه بندی گردیده تا به این طرز اظهار لحاظ در خصوص شکلهای مالی سهل و آسانخیس گردد.مدارک موردنیاز در حسابرسی و نرم افزار حسابداری شرکتی عبارتند از:
ورقه ها دارای اعتبار قانونی و غیررسمی
این اوراق به اشکال و اقسام گوناگونی در میاید واز همه گیرترین انواع آن میقدرت به سندهاى دريافت و پرداخت، فاکتورهاى خريد و فروش، قراردادها، قبوض و حوالههاى انبار، رسيدهاى صادره از طرف فروشندگان، شکلجلسات مجامع عمومى و جلسات هيئت مديره اشاره نمود. هر سیرتکامل سندی که گزینه صلاحیت حسابرس قرار میگیرند تحت عنوان گواهی حسابرسی دارنده قیمت و اعتبار متفاوتی میباشد. به همین برهان حسابرسان مدام صرفا به ورقه ها بسنده نمی کنند. بلکه همزمان با رسیدگی به آنان مسائل متفاوت دیگری را در لحاظ پرورانده تا بتوانند به سود ی مناسب برسند.
مشاهدات عینی حسابرس
اکثر اوقات زمان ها می قدرت صدق چیزی را که در صورتهای مالی مندرج با مشاهدات گزینش کرد که بوسیله فرد حسابرس انجام شده و یکیاز قدرتمند ترین مدارک حسابرسی به حساب آورده می شود. از روش آن می قدرت وجود میزان دارایی های اثبات مثل زمین، انبار، دکان، ساختمان و غیره را اثبات نمود. قابل ذکر میباشد راجع به میزان داراییهای دیگر به عنوان مثال حسابهای دریافتنی و یا این که میزان دارایی های نامشهود مانند راز قفلی مشاهده عینی قابل ثابت وجود ندارد.
چه بخواهید و چه نخواهید شما یک کارآفرین می باشید و بایستی جنس یا این که سرویس ها خویش را به فروش برسانید؛ در غیر این شکل خیر صرفا مبلغی به دست نخواهید آورد، بلکه در گیر خسارت خواهید شد. برای نجات تجارت از معضل، نخست می بایست بدانید که کسب و کارتان چهطور مبتلا این معضل شدهاست.
بازاریابی شما صحیح نبوده میباشد
چنانچه بیزنس شما در معضل میباشد اولین موضوعی که می بایست ارزیابی فرمایید استراتژیهای بازاریابی برای خرید نرم افزار خدمات پس از فروش شرکتی گزینه به کار گیری در کسب و کارتان میباشد. در شرایطیکه تولید ها و سرویس ها ارزشمندی دارید، ممکن میباشد تنها نیاز باشد که با فروش رو به جلو تکان فرمایید. این میتواند به معنای ارتقای استراتژیهای بازاریابی مو جود یا این که افزودن استراتژیهای به طور کامل تازه باشد. از جمله شما ممکن میباشد بخواهید از استراتژیهایی مثل تبلیغات آنلاین و مواقعی از این قبیل را که تابههم اکنون ایفا ندادهاید، برای به عمل پرتاب کردن موتور فروش خویش به کار گیری نمائید.
به کسب وکارهای شبیه و چیره نگاهی بیاندازید و ارزیابی فرمائید کهاین کسب و امور چه طور تبلیغات خویش را اعمال میدهند. همینطور به طریقهای بازاریابی فعلی خویش نگاهی بیاندازید. چه چیز شمارا متقاعد مینماید تا خرید نمائید؟ در شرایطی که شما نتوانید خویش را متقاعد فرمایید، مطئمناً کارکشته به متقاعد کردن مشتری نیز نخواهید شد.
از قبلی تاکنون خریدوفروش همواره در معاش آدمها مقام خویش را داشته میباشد. در زمان قبلی از کالاهای اکثری تحت عنوان پول در معاملات به کارگیری میکردند که به گذر زمان مجال با ضرب سکه و چاپ اسکناس به کار گیری از کالاهای متفاوت در معاملات محصور شد. امروزه با اعتنا به وسعت معاملات و پیشرفت فناوری بررسیها مکان پول و دیگر کالاها را در معاملات گرفتهاند.
از آنجایی که جابهجایی پول یک کدام از مهم ترین قسمتها در هر داد و ستد میباشد؛ ارزیابیها درین جابهجایی و خرید و فروش رده ویژهای داراهستند و سبب ساز به وجود وارد شدن تحولات بزرگی در مسئله معاملات مالی گشتهاند.
تحلیل تضمینی یکی اشکال نظارت میباشد که بر پایه ی وضعیت و نوع داد و ستد میقدرت از آن بهره مند شد. این آنالیز با ارتقا اتکا در میان طرفین داد و ستد خاطر آنها را از نصیب مالی معاملات شل مینماید تا نگرانی بابت پرداخت وجه نداشته باشند.
البته نظارت تضمینی چه است و در چه مواقعی میقدرت از آن استفاده نمود؟ برای به چنگ آوردن جواب این پرسش درپی نوشته ی علمی همپا ما باشید تا از خصوصیتها و مزایای این نوع تحلیل، قانون ها به کارگیری از آن برای اعمال معاملات و تفاوت محاسبه تضمینی با بقیه نظارتها باخبر گردید.
اشکال نظارت
در سالهای اخیر با اعتنا به استعمال پهناور از نظارتهای معمولی و صادر شدن نظارتهای فارغ از اعتبار و به اصطلاح بیمحل دیگر بررسیها تحت عنوان یک سند رسمی در معاملات مالی چندان آیتم پشت گرمی اشخاص نیستند. از آنجایی که تحلیلهای معمولی مسدود کردن کارت بانکی
هیچ تضمین اجرایی ندارند این قابلیت و امکان وجود دارااست که رجوع و برگشت خورده و شما ناچار به طی کردن پیچوتابهای اداری و رسمی برای پول خویش گردید.
این دلیلی برای صادر شدن بقیه اشکال آنالیز میباشد. نظارت ضمانت گردیده نیز یکیاز گونه های بررسی میباشد کهاین اختلال را برطرف کرده و خزانه صادر کننده ضمانت مینماید کهاین تحلیل قابل عیب گیری شدن میباشد. اشکال متفاوت ارزیابی عبارتند از:
تحلیل معمولی: مشتمل بر نظارتهای ساده میباشد که اشخاص آن را برای اکانتهای روان خویش صادر مینمایند و ضمانت اعتبار آن نیز به اعتبار صادر کننده تحلیل بستگی داراست.
نظارت پذیرش گردیده: این بررسی نیز مانند ارزیابی معمولی برای اکانتهای روان فراد صادر میگردد البته وجود وجه تحلیل در اکانت صادر کننده توسط خزانه پذیرش میگردد.
تحلیل مسافرتی: این نوع آنالیز به وسیله خزانه صادر گردیده و میاقتدار آن را در دیگر شعب آن خزانه هر کجا که باشد؛ توسط نمایندگان و کارگزاران عیب گیری کرد.
آنالیز ضمانت گردیده رمزدار شهری: بررسی ضمانت گردیده که درین نوشتهی علمی به محاسبه آن میپردازیم به درخواست مشتری و بوسیله خزانه صادر می گردد و خزانه نیز وصول آن را ضمانت مینماید.
نظارت رمزدار در بین بانکی: این نظارت نیز بوسیله خزانه صادر گردیده و برای جابجایی وجه از بانکی به خزانه دیگر استعمال می شود.
تحلیل تضمینی چه چیزی است؟
بی آلایشترین تعریفی که میاقتدار برای بررسی تضمینی خاطرنشان کرد این میباشد که تحلیل تضمینی یکی گونه های نظارت میباشد که بوسیله خزانه و به درخواست مشتری و صاحب و مالک اکانت در آن خزانه صادر گردیده و خویش خزانه نیز پرداخت مبلغ آنالیز را در حین مقرر ضمانت مینماید.
اشخاص برای درخواست صادر نمودن بررسی تضمینی به خزانه نیازی به گروه ارزیابی ندارند و صرفا کافی میباشد به بانکی که در آن اکانت داشته بروند و درخواست صادر شدن تحلیل ضمانت گردیده را لبریز نمایند. از سوی دیگر طرف دیگر خرید و فروش نیز می تواند با مراجعه به هرمورد از شعب خزانه صادر کننده؛ این آنالیز را وصول نماید.
نظارت ضمانت گردیده که خزانه صادر کننده اعتبار آن را تضمین مینماید معمولا به طور رمزدار و در وجه حمل کننده صادر می شود.
این نوع تحلیل از آن لحاظ آیتم پذیرش میباشد که خزانه در طول صادر شدن بررسی مبلغ آن را از اکانت متقاضی برداشت کرده و نزد خزانه در صندوق خاصی مراقبت میگردد تا در طول وصول نظارت هیچ مشکلی برای برداشت از اکانت وجود نداشته باشد. که همین گزینه سبب گزینه اعتقاد بودن به بررسیهای ضمانت گردیده نزد عموم می گردد.
مقررات اساس به کارگیری از نظارت تضمینی در معاملات کداماند؟
برای استعمال از محاسبه تضمینی چه قانون ها و قواعدی را بایستی رعایت کنیم تا برای وصول نظارت یا این که صادر شدن آن مشکلی به وجود نیاید؟ در پی این ضوابط را با یکدیگر مرور خوا هیم کرد:
وقتی که مبادرت به درخواست برای صادر شدن نظارت تضمینی میکنید عملکرد فرمائید که از آخر و عاقبت خرید و فروش خویش مطمئن گردید؛ چون قابلیت مسدود کردن و فسخ کردن نظارت دیگر وجود نخواهد داشت حتی درحالتی که این درخواست از سوی فرد صادر کننده یا این که پشتنویسی کننده محاسبه مطرح گردد. اما در موردها خاص حقوقی قابلیت و امکان ابطال محاسبه وجود داراست.
مبلغ آنالیز ضمانت گردیده غیرقابل توقیف و رجوع و برگشت میباشد یعنی در صورتیکه صادر کننده بررسی فوت نماید، ورشکسته خواهد شد یا این که به هر علتی در دسترس نباشد وصول آنالیز تن هیچ اختلال و مانعی اعمال میگردد. همینطور از لحاظ رسمی حتی در حالتیکه صادر کننده ورشکسته خواهد شد طلبکاران او نمیتوانند ادعایی برای مصادره مبلغ آنالیز ضمانت گردیده داشته باشند و به طبع این بررسی صرفا برای فردی که محاسبه در وجه وی صادر گردیده قابل پرداخت خواهد بود.
یادتان باشد آنالیز تضمینی وقتی قابل قبول میباشد که دارنده دو مهر شعبه و صاحب و مالک امضا بوده و همینطور امضا گردیده باشد در غیر این شکل فاقد اعتبار میباشد. علاوه بر این این نوع محاسبهها دارنده شماره امضا و سر نیز میباشند.
برخلاف بررسیهای معمولی که مبلغ نظارت به طور دستی و به وسیله فرد صادر کننده لبریز میشود تحلیل ضمانت گردیده بایستی به صورت ماشینی به وسیله سیستمهای بانکی در محل مطلوب نوشته گردد.
معمولا نظارتهای ضمانت گردیده برای مصارفی نظیر واریز وجه به اکانتهای قرض الحسنه روان، پس انداز و کوتاهدوران، واریز تعهدات و آئینها، واریز به اکانتهای دولتی، صادر شدن حواله برای شهرستانها، پرداخت نقدی به افراد و مواقعی از این دست استعمال می شود.
ارزیابی ضمانت گردیده صرفا به وسیله خزانهها صادر میشوند و وصول آن نیز به وسیله شعب به عبارتی خزانه صادر کننده اعمال پذیر میباشد و دیگر خزانهها نمیتوانند آن را انتقاد نمایند. البته این در معنای وصول نشدن محاسبه در بقیه خزانهها وجود ندارد بلکه واریز آن بعداز وصول ۱ روز کاری طول خواهد کشید درصورتیکه که در شعب صادر کننده تحلیل واریز به عبارتی لحظه جاری ساختن میگردد.
چهطور محاسبه تضمینی گرفته و در وجه کسی صادر کنیم؟
برای صادر شدن نظارت ضمانت گردیده نیاز به گذراندن چند فرآیند اداری و بانکی بوده و مشتمل بر دو فرم پرشده تحت عنوان گواهی نیز بوده که به شرح پایین میباشد:
فرم ۳۹۶ بانکی با تیتر درخواست صادر شدن محاسبه رمزدار شهری که شخص درخواست کننده بایستی آن را کامل شدن نماید.
رسید برداشت وجه از اکانت که مبلغ آن برابر با مبلغ آنالیز تضمینی درخواستی میباشد.
بعداز کامل شدن مدارک فوق بایستی پروسه تحت را برای صادر شدن محاسبه طی فرمائید:
امضای گواهی ۳۹۶ برای اعتبار یافتن آن و تحویل آن به خزانه
ارائه پرفراژ مدرک حسابداری و تاییدیه اخذ وجه
صادر شدن آنالیز ضمانت گردیده رمزدار شهری و امضا روی ته سوش محاسبه صادر گردیده
در مرحله انتها تحویل ارزیابی به مشتری اعمال میگردد.
مجازات عدم پرداخت بررسیهای تضمینی
در صورتیکه آنالیز ضمانت گردیده به فرمان و درخواست صادر کننده آن وصول نشود ذیعایدی محاسبه میتواند گلایه کرده و درحالتی که صادر کننده هیچ دلیلی برای عدم پرداخت محاسبه نداشته باشد یا این که نتواند آن را اثبات نماید مبتنی بر ضابطه ۷ ماده نظارت علاوهبر مجازات مقرر گردیده می بایست کل ضرروزیان وارداتی به ذیعایدی را که به دلیلی عدم پرداخت نظارت متحمل شدهاست را پرداخت نماید. ذینفع بررسی شخصی میباشد که تحلیل به اسم وی صادر و واگذار گردیده یا این که در وجه حمل کننده به او واگذار گردیده است.
خزانهها نیز دراین باره وظیفه دارا هستند بعد از اخذ فرمان عدم پرداخت بررسی، مبلغ آن را تا معین شدن شرایط نظارت و مرجع رسیدگی در اکانت مسدود نگه دارا هستند.
بعد از آن فردی که فرمان عدم پرداخت ارزیابی را به خزانه ارائه داده یک هفته زمان دارد گلایه خویش را به مراجع قضایی برده و با معین کردن ادله عدم پرداخت سند گلایه خویش را به خزانه تحویل دهد. در غیر کشورایران خزانه اذن داراست بعداز سپری شد فرصت مقرر وجه محاسبه را از موجودی صادر کننده پرداخت نماید.
به جز این گزینه یعنی عدم پرداخت وجه ارزیابی به امر صادر کننده آن که در شکل عدم ثابت ادله موجه مشمول محکومیت و مجازات می شود.
در بقیه موردها نظیر ورشکستگی یا این که فوت صادر کننده ارزیابی ضمانت گردیده هیچ مشکلی جهت وصول مبلغ محاسبه برای ذیعایدی به وجود نخواهد آمد البته در شرایطیکه که خزانه صادر کننده بررسی تضمینی مسئولیت صادر شدن ارزیابی را نپذیرد و ادعای جعل آنالیز را نماید که در این باره نیز گیرنده یا این که ذیعایدی بررسی میتوانند به مراجع رسمی گلایه نمایند.
بخشنامه خزانه مرکزی برای نظارتهای ضمانت گردیده
اینک به جهت به کار گیری کلان از این نوع ارزیابی خزانه مرکزی بخشنامهای با غرض دوری از پولشویی یا این که به کار گیریهای غلط از آنالیز تضمینی ارائه داده که جدیدترین ورژن این بخشنامه دربرگیرنده قانون ها و ضوابط تحت میباشد:
صراحت دارد که تحلیل تضمینی از ابزارهای پرداخت میباشد و با درخواست مشتری برای نقل و جابجایی پول برای یک فرد حقیقی و واقعی یا این که حقوقی صادر میشود ولی اخذ مبلغ به طور نقدی به هیچ عنوان قابلیت پذیر وجود ندارد و وصول آن صرفا با واریز به اکانت فرد اجرا می شود. که یکی عارضه ها ایمنی بالای این بررسیها میباشد.
جهت صادر شدن بررسی ضمانت گردیده بایستی فرم منحصر را در خزانه و در حضور متصدی خزانه مالامال نمائید. درین فرم می بایست ویژگی ها بی نقص درخواست کننده صادر شدن آنالیز، شماره سریال آنالیز، مبلغ نظارت تضمینی، انگیزه درخواست صادر شدن محاسبه ضمانت گردیده، ویژگی ها بدون نقص گیرنده یا این که ذینفع بررسی بی نقص و صحیح بیان نمایید.
مبنی بر این بخشنامه بررسی تضمینی صرفا در وجه ذینفع که خصوصیات او در فرم درخواست تصویب گردیده صادر میشود و نمیتوان آن را به شخص دیگری جابجایی اعطا کرد. حتی در شرایطیکه این فعالیت انجام شود نظارت فاقد اعتبار خواهد بود.
مثلا مشخصاتی که مسلما بایستی در نظارت تیتر گردد اسم و اسم خانوادگی افراد حقیقی وواقعی، اسم و اسم خانوادگی افراد حقوقی، شماره ملی یا این که شناسه ملی فراگیر اتباع فرنگی میباشد.
وصول محاسبه تنها و صرفا بوسیله ذینفع یا این که گیرنده بررسی که ویژگی ها او روی آنالیز نوشته شده قابلیت و امکان پذیر میباشد.
ظهر نویسی و جابجایی بررسی ضمانت گردیده به فرد دیگری به هیچ وجه قابلیت پذیر وجود ندارد.
اگر که گیرنده آنالیز و ذینفع یک فرد واحد نباشد خصوصیات گیرنده محاسبه که نماینده ذیعایدی برای اخذ آنالیز میباشد نیز می بایست تصویب گردد.
دارندگان نظارتهای ضمانت گردیده که پیش از صادر شدن این بخشنامه آنالیز خویش را اخذ کردهاند در شکل وجود هر سیرتکامل تضاد و مغایرت خصوصیات نظارت با مقررات نو حداکثر یک ماه پس از صادر شدن بخشنامه نو مهلت دارند تا ارزیابی ضمانت گردیده خویش را عیب گیری نمایند.
اعضای هیئت مدیره و هیئت برهان خزانهها موظف به اجرای کلیه بندهای این بخشنامه بوده و هرگونه عمل مغایر این مصوبات دربرگیرنده عکس العمل رسمی می شود.
درخواست کننده صادر شدن نظارت ضمانت گردیده بایستی در سامانه صیاد (صادر شدن یکدست الکترونیکی گروه تحلیل) و درخواست خویش را تصویب نماید تا شناسه یکتا برای آنالیز تخصیص یافته و قابلیت و امکان استعلام تحلیل برای گیرنده در سامانه آماده خواهد شد.
بر پایه ی قانون ها تازه درخواست کننده صادر شدن محاسبه فقط تا یک ماه بعداز صادر شدن ارزیابی به وسیله خزانه سوای نیاز به ظهر نویسی گیرنده میتواند درخواست ابطال نظارت را داشته باشد. برای پرداخت نظارت نیز گیرنده تا یک ماه بعد از صادر شدن آنالیز مهلت خواهد داشت. در غیر این شکل می بایست فرمهای مربوطه نبرد با پولشویی و درخواست پرداخت می بایست بوسیله هر دو فرد درخواست کننده و گیرنده لبریز گردد.
در شکل مفقود شدن نظارت تضمینی تقاضاکننده و گیرنده هر دو بایستی با مراجعه به خزانه نسبت به کامل شدن فرم گزارش مفقودی و امضای آن مبادرت نمایند تا خزانه بعد از احراز نامونشان آن دو و تحلیل صدق نام و نشان و گفتهها ارزیابی پیشین فسخ را فسخ کرده و المثنی آن را صادر نماید.
در شکل جعل کردن ارزیابی ضمانت گردیده یا این که به کار گیری از محاسبه جعل گردیده شخص متبوع آیتم پیگرد رسمی قرار گرفته و همینطور مبتنی بر حکم دادگاه نیز به برهه زمانی ۲ تا ۶ سال از به دست آوردن بررسی تضمینی محروم گردد.
آیا بررسی ضمانت گردیده به عبارتی محاسبه رمزدار میباشد؟
تحلیل ضمانت گردیده که با تیتر “ارزیابی ضمانت گردیده رمزدار شهری” نامگذاری و شناخته می شود در بعضا از مفاد با “آنالیز رمزدار در میان بانکی” خطا گرفته می شود کهاین قضیه به جهت وجود کلمه و واژه رمزدار در هر دو عبارت به وجود می آید. البته تفاوت این دو نظارت در چه است؟
در گام نخستین می بایست بگوییم که تحلیل رمزدار دربین بانکی به عبارتیطور که از اسم آن مشخص و معلوم میباشد جهت جابجایی پول در بین دو خزانه گوناگون آیتم به کار گیری قرار می گیرد. و شباهت آن با ارزیابی ضمانت گردیده در صادر شدن هر دوی این بررسیها از سوی خزانه میباشد.
نظارت رمزدار در بین بانکی نیز مانند ارزیابی ضمانت گردیده آیتم یقین بوده و حکم پول عیب گیری را برای گیرنده خویش داراست و همینطور اشخاص برای صادر شدن این ارزیابی نیز نیازی به مجموعه بررسی نداشته و فقط کافی میباشد مانند تحلیل تضمینی درخواست خویش را به خزانه ارائه دهند.
اولین تفاوت در میان محاسبه رمزدار میان بانکی با بررسی ضمانت گردیده در صادر شدن آن میباشد. نظارتهای ضمانت گردیده علاوه بر افراد می توانند در وجه حمل کننده نیز صادر شوند. درصورتی که که نظارتهای رمزدار در بین بانکی فقط در وجه فرد گیرنده صادر میگردند. دومی تفاوت میان این دو بررسی به وصول آن ها مربوط میباشد.
به عبارتیطور که پیش از این گفتیم تحلیل ضمانت گردیده را هر یکسری با تاخیر ۱ روزه میقدرت در کلیه خزانهها وصول کرد ولی انتقاد کردن آنالیز رمزدار در میان بانکی فقط در شعبه خزانه مندرج در بررسی ایفا میگردد. این واریز به عبارتی روز به اکانت مقصد شکل می گیرد. به همین استدلال در تحلیلهای در بین بانکی شماره اکانت و کد شعبه بانکی که گیرنده در آن اکانت داراست نیز روی نظارت تصویب گردد.
نظارت ضمانت گردیده یا این که ارزیابی تضمین؟
ممکن میباشد تشابه اسم بین این دو ارزیابی سبب ساز گردد تا آنانرا با یکدیگر خطا بگیرید. البته یادتان باشد نظارت تضمین معمولا به جهت ضمانت جاری ساختن فعالیت برای تعهد صادر می شود. که در شکل تخلف در تعهدات و عدم اجرا درست آن ها گیرنده این محاسبه می تواند نسبت به وصول مبلغ آن مبادرت کرده و در شکل بازگشت میل کردن ارزیابی تضمین به انگیزه عدم موجودی به مراجع رسمی گلایه نماید.
گردآوریبندی
ظهور بررسیها به ویژه تحلیلهای صادر گردیده از سوی خزانهها مثلا محاسبه ضمانت گردیده سبب ساز پیشرفت و تغییرات متعددی در اجرا معاملات مالی گردیدهاست. دراین نوشتهعلمی تلاش کردیم مجموع ضوابط و خصوصیتهای بررسی ضمانت گردیده را که اشخاص برای به کار گیری می بایست از آنان با خبر باشند را ذکر کنیم.
این نوع محاسبهها از امنیت بالایی برخوردار می باشند و هم برای صادر کننده آن و هم برای گیرنده محاسبه اشتباهات بررسیهای معمولی و بی آلایش را به یاروهمدم ندارند و مانند پول عیب گیری در یک داد و ستد فعالیت مینمایند. به خاطر داشته باشید استعمال صحیح از تمامی ورقه ها مالی نیاز به رعایت ضوابط و ضوابط آن گواهی دارااست پس گذشته در به کار گیری از تحلیل تضمینی ضوابط و قانون ها آن را شناخته و بعد از آن استعمال فرمائید.
منبع : چگونه یک نرم افزار حسابداری خوب بخریم؟
دستهها، آخرینها، آمار و ابزارهای کاربردی در یک نگاه.
 شنبه 06 تیر 1405 21:15
150
شنبه 06 تیر 1405 21:15
140
شنبه 06 تیر 1405 21:15
139
شنبه 06 تیر 1405 21:15
139
شنبه 06 تیر 1405 21:15
155
شنبه 06 تیر 1405 21:15
152
شنبه 06 تیر 1405 21:15
155
شنبه 06 تیر 1405 21:15
130
شنبه 06 تیر 1405 21:15
132
شنبه 06 تیر 1405 21:15
141

از اینکه وبلاگ خود را در لوکس بلاگ ایجاد کرده اید کمال تشکر را داریم.مطمئن باشید لوکس بلاگ قوی ترین سیستم ساخت وبلاگ در ایران است.لوکس بلاگ تمامی امکانات ویژه و استاندارد را در حد ایجاد یک وب سایت حرفه ای مثل سیستم نظر سنجی.سیستم نظر دهی گرافیکی زیبا.سیستم امتیاز دهی 5 ستاره ای به مطالب.سیستم عضو گیری و ... را داراست.در اینجا سعی داریم معرفی و راهنمایی کمی در خصوص امکانات لوکس بلاگ داشته باشیم.فرض میکنیم شما تا به حال هیچ وبلاگی نداشته اید.ما شما را یاری میکنیم تا در چند قدم بتوانید یک وبلاگ استاندارد ایجاد کنید.اولین قدم:
انتخاب یک قالب
برای وبلاگ است.قالب وبلاگ به معنای ظاهر و محیط وبلاگ شماست که بینندگان ان را میبینند.برای انتخاب قالب در لوکس بلاگ 3 روش موجود است.روش اول میتوانید از منوی سمت راست گزینه -انتخاب قالب- را بزنید از بین 90 قالب موجود یکی را انتخاب نمایید.روش دوم میتوانید از قالبهای اماده دیگر وب سایت ها استفاده نمایید.کافی است در گوگل به فارسی بنویسید قالب وبلاگ و اینتر کنید.لیستی از سایت هایی که قالب وبلاگ ارائه میکنند را مشاهده خواهید کرد.با زدن یکی از ان گزینه ها و انتخاب قالب از ان سایت ها میتوانید -کد قالب بلاگف- را دریافت نمایید.(لوکس بلاگ سازگاری کامل با قالب های بلاگفا دارد)پس نیازی نیست به دنبال قالب لوکس بلاگ باشید.هرکجا هر قالبی مربوط به بلاگفا نیز مشاهده کردید میتوانید در لوکس بلاگ هم استفاده نمایید.بعد از دریافت کد از سایت های ارائه قالب از منوی سمت راست گزینه -ویرایش قالب- را بزنید.صفحه ای باز خواهد شد پر از کدهای مختلف.کدهایی که مشاهده میکنید را به طور کامل پاک کنید و کد قالب جدید که از سایت های ارائه قالب گرفته اید را قرار دهید و ثبت تغییرات را بزنید.اینگونه میتوانید از هزاران قالب مختلف برای وبلاگ خود استفاده نمایید.چناچنه در صورت اشتباه وبلاگ شما به هم ریخت نگران نباشید.در لوکس بلاگ هیچ چیز خراب نمیشود.به راحتی میتوانید از منوی سمت راست -انتخاب قالب- را بزنید و یک قالب انتخاب نمایید.تنظیمات به قبل خواهد برگشت.
قدم بعد از انتخاب قالب
ارسال مطلب است.از منوی سمت راست گزینه ارسال مطلب را بزنید.در این صفحه شما محیطی مشاهده خواهید کرد که میتوانید در ان مطلب بنویسید.نام این محیط
-ویرایشگر- است.این محیط قابلیت های بسیار فراوانی دارد که خود شما باید در طول زمان ان را فراگیرید.مثل تغییر رنگ نوشته ها.تغییر اندازه و نوع نوشته ها.قرار دادن عکس و ...اما در اینجا فقط به نحوه
قرار دادن عکس میپردازیم.برای قرار دادن عکس دو حالت پیش رو داریم.1-شما عکسی در وبلاگ و یا سایت دیگری میبینید و دوست دارید ان عکس در وبلاگ شما نیز نمایش داده شود.در اینصورت روی عکس مورد نظر راست کلیک کرده
و -کپی- را زده.سپس به ویرایشگر خود امده و در ویرایشگر راست کلیک کنید و -پیست و یا چسباندن- را زده.اینگونه ان عکس به وبلاگ شما منتقل خواهد شد.2-ممکن است شما عکسی در کامپیوتر خود داشته باشید و دوست دارید ان را در وبلاگ خود به نمایش بگزارید.در اینصورت مراحل کمی طولانی تر است.در ویرایشگر علامت
 را پیدا و کلیک کنید.صفحه ای باز خواهد شد.در این صفحه به دنبال کلیدی با عنوان -آپلود عکس و انتخاب عکس از سرور- بگردید و کلیک کنید.صفحه دیگری باز خواهد شد که در پایین صفحه قسمتی وجود دارد برای انتخاب فایل از کامپیوتر.فایل خود را انتخاب و دکمه آپلود را بزنید.نام عکس شما در بالای ان صفحه به صورت یک لینک نمایش داده میشود.روی نام عکس خود کلیک کنید.عکس شما به ویرایشگر منتقل خواهد شد.به همین راحتی.به همین خوشمزگی.
اکنون که عنوان مطلب و مطلب را نوشته اید میتوانید دکمه ارسال مطلب و انتشار مطلب را بزنید.کار تمام است.شما یک وبلاگ نویس شدید.از این به بعد اگر میخواهید حرفه ای تر باشید ادامه اموزش را دنبال کنید. بهتر است به گزینه های زیر ویرایشگر دقت کنید.اولین گزینه
-اضافه کردن ادامه مطلب- است.فرض کنید شما مطلبی بسیار طولانی در مورد چگونگی ساخت وبلاگ دارید.اگر بخواهدی همه مطلب را یکجا در صفحه اصلی وبلاگ خود نمایش دهید باعث سنگین شدن وبلاگ و شلوغی میشود.پس بهتر است چند سطر اول مطلب خود را در قسمت اول ویرایشگر نوشته و سپس روی
-اضافه کردن ادامه مطلب- کلیک کنید و در ویرایشگر جدید به وجود امده بقیه مطلب را بنویسید.اینگونه مطلب شما در وبلاگ در 2 قسمت نمایش داده خواهد شد.کسانی که علاقه مند به اموزش هستند با خواندن چند سطر اول در صفحه اصلی اگر مشتاق بودند با کلیک روی لینک ادامه مطلب در وبلاگتان میتوانند به ادامه مطلب دسترسی پیدا کنند و ادامه اموزش را بخوانند.در اینجا گزینه هایی مثل
موضوعات است. .همه دوستدار نظم وترتیب هستند.اگر وبلاگ شما در چند
زمینه مختلف مثل عکس و اس ام اس است بهتر از قسمت موضوعات استفاده کنید.برا
این منظور از منوی سمت راست گزینه موضوعات را کلیک کنید.در اینجا میتوانید یک موضوع
اصلی مثل عکس ایجاد کنید.سپس در صورت تمایل میتوانید برای موضوع عکس زیر موضوع هم
بسازید.زیر موضوع عکس میتواند -عکسهای طبیعت- و -عکسهای هنرمندان- و -عکسهای ورزشی-
باشد.سپس دوباره یک موضوع اصلی بسازید با عنوان اس ام اس.و دوباره میتوانید زیر
موضوع هایی نیز برای دسته بندی بیشتر ایجاد کنید.مثل -اس ام اس عاشقانه- و-اس ام اس
عارفانه- و ....بدین صورت شما منظم ترین وبلاگ را خواهید داشت.شما میتوانید اصلا از
زیر موضوع استفاده نکنید و فقط موضوعات اصلی معرفی کنید.در لوکس بلاگ همه چیز به
دلخواه شماست.ولی برای دسته بندی بیشتر زیر موضوع را اختراع کرده ایم.تا به اینجا
شما موضوعات وبلاگ خود را ساخته اید.اکنون میخواهید عکسهای ورزشی در وبلاگ خود
ارسال کنید.ارسال مطلب را زده.مطلب خود را نوشته.اکنونه در پایین ویرایشگر قسمت
موضوعات گزینه موضوع اصلی -عکس- و زیر موضوع -عکسهای ورزشی- را تیک بزنید.اینگونه
وبلاگ شما میفهمد این مطلب مربوط به کدام موضوع است.مطلب را ارسال کنید.اکنون اگر
بیننده ای وارد وبلاگ شما شود و فقط به عکسهای ورزشی علاقه مند باشد با کلیک روی
موضوع عکسهای ورزشی وبلاگ شما تمامی مطالب عکسهای ورزشی را خواهد دید.
کلمات کلیدی یکی از مفید ترین امکانات برای بینندگان و مخصوصا موتور های
جستجو گر است.سعی کنید هنگام ارسال مطلب حتما کلمات کلیدی مفید معرفی کنید.اگر مطلب
شما راجع به دانلود نرم افزار انتی ویروس است در کلمات کلیدی بنویسید دانلود.انتی
ویروس.نرم افزار رایگان. اینگون مطلب شما دارای کلمات کلیدی مناسب مربوط به همین
مطلب است.
عضو گیری در وبلاگ یکی از امکانات مهم و ویژه لوکس بلاگ است.لوکس بلاگ
محیطی فراهم کرده است که بینندگان شما میتوانند در وبلاگ شما عضو شوند.شما اینگونه
میتوانید بیننده های ثابتی برای وبلاگ خود فراهم کنید.با عضویت افراد در وبلاگ شما
ایمیل انها در خبرنامه نیز ثبت میشود.سپس شما میتوانید بعد از اپدیت وبلاگ با ارسال
خبرنامه اعضا را به دیدن وبلاگ تشویق کنید.مزیت بعدی مشارکت اعضا در ارسال مطلب
برای وبلاگ شماست.اعضا از طریق کنترل پنل های خود قادر هستند برای وبلاگ شما مطلب
ارسال کنند.اینگونه شما یک وبلاگ دارید با هزاران نویسنده.میتوانید اعضا را تشویق
به ارسال مطلب کنید تا مسئولیت ارسال مطلب فقط به دوش شما نباشد.
هنگام ارسال مطلب
در زیر ویرایش گر میتوانید گزینه ای با عنوان-دسترسی به مطلب فقط مخصوص اعض-را
مشاهده کنید.با تیک کردن این گزینه بینندگان با زدن ادامه مطلب نمیتوانند ادامه
مطلب شما را مشاهده کنند و با پیام این مطلب مخصوص اعضاست مواجه میشوند.و در زیر ان
مکانی برای ثبت نام است.اگر افراد ثبت نام کنند میتوانند ادامه مطلب را مشاهده
کنند.اینگونه شما سیستم عضو گیری را فعال و مورد استفاده قرار داده اید.
توجه داشته باشید دنیای وبلاگ نویسی و ایجاد سایت بسیار وسیع میباشد.شما در طول
زمان با مهارت های بیشتری اشنا خواهید شد.برای این امر زیاد عجول نباشید.لوکس بلاگ
راحت ترین سیستم برای فراگیری مهارت های وبلاگ نویسی است.در هر قسمت از لوکس بلاگ متن
های راهنمایی اورده شده.با دقت به این راهنما ها میتوانید با این مهارت ها اشنا
شوید.پس حتما راهنما ها را بخوانید و تمرین کنید و در نهایت اگر مشکلی داشتید انرا
با فرم های مخصوص با ما در میان بگذارید.اوقات خوشی را در لوکس بلاگ برای شما
ارزومندیم.
نام کاربری یا ایمیل خود را وارد کنید
کد ۶ رقمی ارسالشده به ایمیل و رمز عبور جدید را وارد کنید.
در چند ثانیه حساب کاربری خود را بسازید
دیدگاه خود را با ما در میان بگذارید
ورود کاربران
خوش آمدید! لطفا وارد حساب خود شوید